Alors que l’OAT française à 10 ans a atteint un pic de 5 % en octobre 2026, les inquiétudes concernant une nouvelle hausse des taux immobiliers refont surface. Faut-il craindre un ralentissement du marché comparable à celui de 2008 ? Pour Finance Conseil, la situation appelle surtout une adaptation des règles du crédit afin de préserver l’accès au financement et de soutenir la reprise immobilière.
Une OAT à 5 % : un signal de tension, mais pas une nouvelle crise de 2008
L’OAT (Obligation Assimilable du Trésor) à 10 ans, qui sert de référence au coût de financement de l’État français, a atteint un pic de 5 % en octobre 2026, contre 4,69 % en juillet 2008.
Cet indicateur est particulièrement surveillé par les établissements bancaires, car son évolution peut influencer le coût de leurs ressources et, indirectement, les taux des crédits immobiliers.
Toutefois, une hausse de l’OAT ne se traduit pas automatiquement par une augmentation équivalente des taux proposés aux emprunteurs.
Les chiffres publiés par Finance Conseil montrent d’ailleurs que les conditions de financement restent différentes de celles observées lors de la crise financière de 2008.
| Indicateur | Juillet 2008 | Décembre 2022 | Décembre 2024 | Octobre 2026 |
|---|---|---|---|---|
| OAT 10 ans (pic mensuel) | 4,69 % | 3,04 % | 3,21 % | 5,00 % |
| Taux de dépôt de la Banque Centrale Européenne | 3,25 % | 2,00 % | 3,00 % | 2,50 % |
| Crédit immobilier 20 ans | 5,25 % | 2,30 % | 3,30 % | 3,60 % |
| Taux d’usure – 20 ans et + | 7,31 % | 3,05 % | 5,85 % | 5,40 % |
Sources : données historiques Banque de France et Finance Conseil.
En octobre 2026, le taux moyen d’un crédit immobilier sur 20 ans s’établit ainsi à 3,60 %, contre 5,25 % en juillet 2008.
Cette différence montre qu’un niveau élevé de l’OAT ne suffit pas, à lui seul, à annoncer une crise du financement immobilier.
Un risque de ralentissement de la reprise immobilière
Si la situation actuelle ne peut être directement comparée à celle de 2008, elle soulève néanmoins des inquiétudes concernant l’accès au crédit.
Finance Conseil rappelle notamment les difficultés rencontrées en 2022. À cette période, la remontée rapide des taux immobiliers, associée à un ajustement trimestriel du taux d’usure, avait contribué à bloquer certains dossiers pourtant solvables.
Aujourd’hui, le risque est de voir les tensions obligataires se répercuter sur les conditions de financement et freiner les projets immobiliers des ménages.
Selon Finance Conseil, le marché est revenu à des conditions de financement proches de celles de 2024, effaçant ainsi les bénéfices de la reprise observée en 2025.
Face à cette situation, l’enjeu n’est donc pas uniquement de surveiller l’évolution des taux, mais aussi de permettre aux banques de continuer à financer les projets immobiliers dans des conditions adaptées.
Trois propositions de Finance Conseil pour faciliter l’accès au crédit immobilier
Pour soutenir le marché du logement, Finance Conseil appelle à un « choc de financement », reposant sur trois mesures prioritaires.
1. Adapter les règles du HCSF pour mieux prendre en compte la situation des emprunteurs
Actuellement, les recommandations contraignantes du Haut Conseil de Stabilité Financière (HCSF) imposent notamment aux banques de respecter un taux d’effort maximal de 35 %, assurance emprunteur comprise, sauf possibilités de dérogation encadrées.
Finance Conseil propose une approche plus individualisée des dossiers.
L’objectif serait de ne pas se limiter au taux d’endettement, mais de prendre davantage en considération le reste à vivre des ménages et leur capacité réelle à supporter les mensualités du crédit.
Cette évolution pourrait permettre de financer certains projets aujourd’hui contraints par les critères bancaires, sans remettre en cause la nécessité de protéger les emprunteurs.
2. Assouplir les contraintes sur l’investissement locatif
Deuxième proposition : exclure les crédits destinés à l’investissement locatif du champ d’application des contraintes du HCSF.
Pour Finance Conseil, cette mesure permettrait de faciliter le financement des investisseurs et de soutenir l’offre de logements.
L’objectif est notamment de redonner des perspectives aux projets d’investissement immobilier, dans un contexte où le secteur du logement peine à retrouver une dynamique durable.
3. Rendre le taux d’usure plus réactif aux évolutions du marché
Enfin, Finance Conseil souhaite une adaptation plus rapide du taux d’usure lorsque les conditions de financement évoluent fortement.
Pour rappel, le taux d’usure correspond au taux annuel effectif global (TAEG) maximal auquel une banque peut accorder un crédit. Il vise à protéger les emprunteurs contre des conditions de financement excessives.
Toutefois, lorsque les taux bancaires augmentent rapidement, un décalage peut apparaître entre les offres proposées et le plafond réglementaire.
Finance Conseil préconise donc un mécanisme d’ajustement plus réactif, afin de préserver la fonction protectrice du taux d’usure sans empêcher le financement de dossiers solvables.
Sophie Ho Thong : « Le logement a besoin d’un choc de financement »
Pour Sophie Ho Thong, Directrice générale de Finance Conseil, il est désormais nécessaire d’agir sur les conditions d’accès au crédit pour éviter un nouveau ralentissement du marché immobilier.
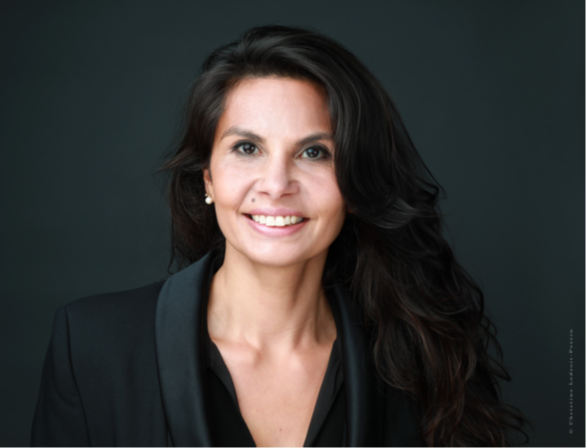
Le logement n’a pas besoin d’un nouveau diagnostic de crise : il a besoin d’un choc de financement. Nous devons permettre aux banques de financer davantage de projets soutenables, en appréciant le reste à vivre réel des ménages et pas uniquement un ratio d’endettement. Nous demandons également l’exclusion de l’investissement locatif du champ des contraintes du HCSF pour relancer la construction de logements. Enfin, le taux d’usure doit protéger les emprunteurs sans devenir un obstacle lorsque les conditions de marché évoluent rapidement. Le marché immobilier est revenu à des conditions proches de celles de 2024, effaçant les bénéfices de la reprise de 2025. Il faut désormais réactiver rapidement cette reprise, en donnant un cadre normatif plus juste et adapté et des perspectives de financement pérennes et lisibles dans le temps.
Sophie Ho Thong – Directrice Générale – Finance Conseil
À travers ces propositions, Finance Conseil défend une évolution du cadre réglementaire permettant de concilier protection des emprunteurs, accès au crédit et soutien à l’investissement immobilier.
L’enjeu est désormais de donner aux ménages, aux investisseurs et aux établissements bancaires des perspectives de financement plus lisibles et durables, afin de relancer le marché du logement.

Besoin d’un crédit immobilier
au meilleur taux ?
C’est sans engagement